(※本記事は一般情報で、売買の推奨ではありません)
ドル円は現在、1ドル約158.77円。2月時点の152~153円台から相場環境は変わっています。そのため、この記事では古い一点予想を残すのではなく、2026年残り期間を「円高・レンジ・円安」の3シナリオで読み直します。
このページは2026年全体でドル円が上がるか下がるか、その条件を整理する年次シナリオ記事です。今週・来週の短期材料や日々の相場チェックは別記事に分け、検索意図の重複を減らします。
短期の米金利、日銀、経済指標、為替介入などを確認したい方はこちらの記事へ。
2026年9月時点のドル円をどう見る?
2026年のドル円を見るうえで重要なのは、「いま何円か」だけではありません。相場の方向を決めやすいのは、日米の金利見通し、インフレ、景気、政策への期待、リスク回避の強さです。
同じ158円台でも、米金利上昇でドルが買われているのか、日本側の材料で円が売られているのか、リスク回避で一時的に動いているのかで、その後の意味は変わります。そこで本記事では、現在値から一本の予想を断定するのではなく、条件分岐で整理します。
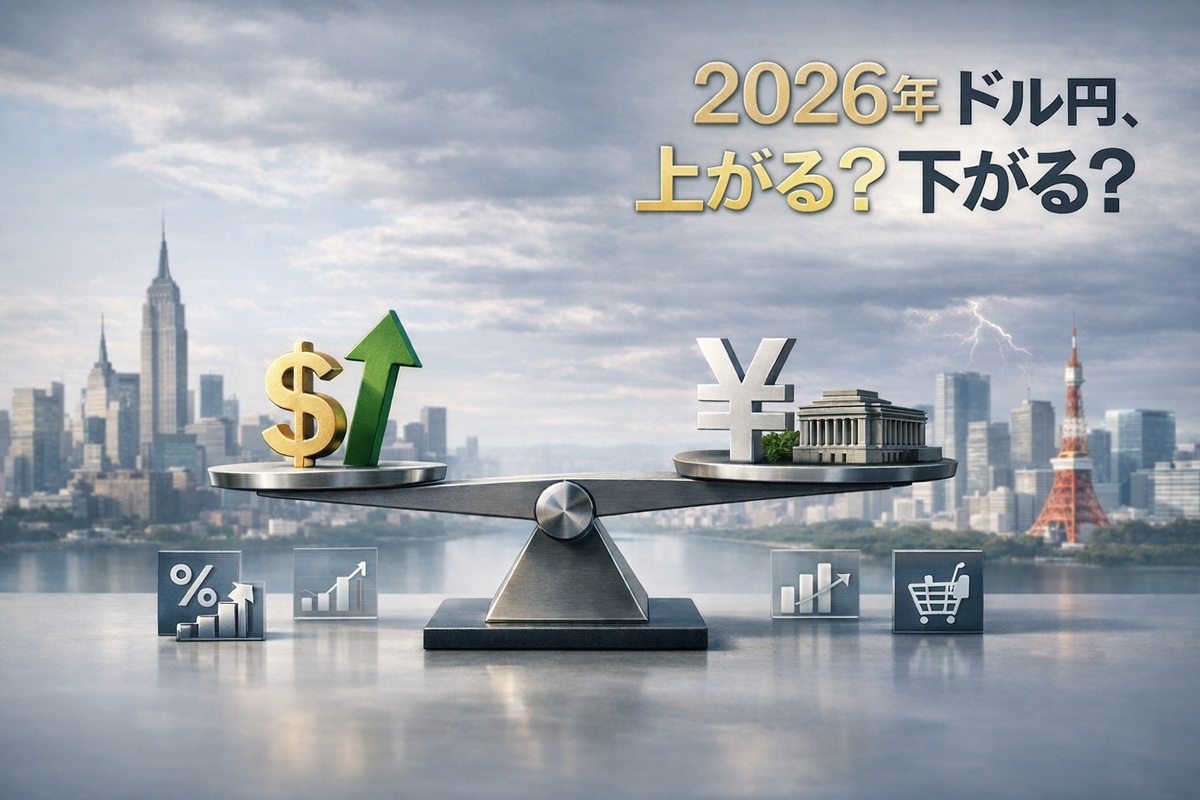
結論|2026年は「どちらか一方向」より3シナリオで見る
米金利低下と日本の金利正常化が同時に意識され、日米金利差の縮小が進むケース。
米国も日本も政策変更を急がず、材料ごとに上下しながら方向感が続かないケース。
米金利が高止まりし、日本側の正常化期待が弱いまま日米金利差が大きく残るケース。
2026年9月時点では、どれか一つを「確定シナリオ」として扱うより、何が起きたら円高側へ移るのか、何が起きたら円安側へ戻るのかを追う方が実用的です。このページでは、その判断材料を順番に整理します。
1. 金利差:ドル円の主エンジン(でも“差”より“方向”)
重要なのは「いま何%か」より「これから縮むのか、広がるのか」
- 日銀:0.75%を起点に、追加利上げ観測がくすぶる。
- FRB:3.5–3.75%を維持しつつ、インフレ次第で利下げ時期が焦点。
ここで市場が最も反応するのは、
- 日銀が「利上げを早める/継続する」サイン
- FRBが「利下げを遅らせる/再加速する」サイン
のどちらが強いか、です。
2026年に起きやすい“金利差ストーリー”
- ベース:FRBは慎重に緩和、日銀は慎重に正常化 → 金利差は縮小方向 → ドル円は上値が重くなりやすい。
2. 物価:インフレの「数字」より「中身」
米国:インフレ鈍化でも“粘る項目”がある
米CPIは前年比+2.4%まで落ち着いてきています。
ただしサービスなどが粘れば、FRBは利下げを急げません(=ドル金利が高止まりしやすい)。
日本:総合は鈍化しても、基調が残ると日銀は動ける
日本の総合CPIは12月に前年比+2.1%。
ここで鍵なのは「賃金→サービス価格→基調インフレ」の流れが続くかどうか。日銀側も、物価の先行きと政策の関係を丁寧に発信しています。
3. 政策・財政・地政学リスクは「金利差以外」の変動要因
ドル円は金利差だけで動くわけではありません。財政政策への見方、中央銀行の政策スタンス、貿易政策、地政学的な緊張などによって、債券・株式・為替が同時に動くことがあります。
同じリスク材料でも、円が安全資産として買われる場合もあれば、米金利上昇を通じてドルが買われる場合もあります。ニュースだけで円高・円安を決めず、米金利・日本金利・株式市場・ドル指数が実際にどう反応したかを確認する方が整理しやすくなります。
4. 2026年ドル円:3つのシナリオで整理
数値を断定するより、条件分岐で持つほうが実戦的です。
シナリオA(円高=ドル円下落が進みやすい):金利差が素直に縮む
- 条件:米インフレ鈍化→FRB利下げ観測が強まる/日本は基調インフレ確認→日銀が追加正常化を示唆
- 典型反応:米金利低下+円金利上昇 → ドル円は上値が切り下がりやすい
シナリオB(レンジ):どちらも“慎重”で材料待ち
- 条件:FRBは据え置き長期化、日銀も様子見
- 典型反応:材料のたびに上下するが、トレンドが伸びにくい
シナリオC(円安再燃=ドル円上昇):日本の政治・財政リスクが前面に
- 条件:財政拡張・政策の予見性低下が意識される/日銀が慎重姿勢を強める
- 典型反応:国内金利上昇(国債不安)でも円が買われない局面が出る
5. 2026年残り期間で確認したいイベント
- 日銀の金融政策決定会合:政策変更そのものだけでなく、総裁会見と先行きの金利見通しを確認。
- FOMC:政策金利だけでなく、声明・経済見通し・議長会見で利下げ/据え置き観測がどう変わったかを見る。
- 米CPI・雇用統計:インフレと雇用が米金利見通しをどう変えるかが重要。
- 日本CPI・賃金:日銀が追加正常化を判断する材料として市場がどう評価するかを確認。
- 為替介入への警戒:水準だけでなく、短期間の変化率や当局発言への市場反応を見る。
6. 迷ったときのチェックリスト(最短で全体像に戻る)
- 金利差は「縮む方向」か?(FRBの利下げ時期・回数 vs 日銀の正常化ペース)
- インフレは“基調”が残っているか?(米はサービス、日本は賃金・サービス)
- 政治が“予見性”を壊していないか?(日銀の独立性・財政懸念・人事)
- 相場がリスク回避(円買い)なのか、金利差(ドル買い)なのか?
└ 同じニュースでも反応が割れるので、まず「どっちが支配的か」を確認
よくある質問(FAQ)
Q1. 結局、2026年は円高?円安?
A. 基本線は「金利差縮小→円高寄り(ドル円は下)」ですが、政治・財政リスクが強い局面では円安方向への巻き戻しも起きやすい年です。
Q2. 一番効く材料は何?
A. “瞬間風速”は政治リスクでも、トレンドのエンジンは依然として金利差です(FRBと日銀の方向感)。
Q3. 直近で見るべき指標は?
A. 日銀会合、FOMC、米CPI・雇用統計、日本CPI・賃金です。数字そのものより、結果を受けて「次の利上げ・利下げ期待がどう変わったか」を見ると、ドル円の方向を整理しやすくなります。
関連記事
- 1ドル360円とは?決まった理由と日本経済への影響
- 投資とは?初心者は何から始める?種類・始め方・失敗しにくい考え方解説
- 日銀の利上げ時期を左右する注目材料とは?賃金・物価・円安を整理
- 日銀の利上げで住宅ローンはどうなる?変動型への影響を解説
- ホルムズ海峡封鎖で日本株はどうなる?影響を受けやすい業種をわかりやすく解説
まとめ
- 2026年ドル円は、金利差が縮むなら下(円高)が基調になりやすい。
- ただし、日本の政治・財政と日銀の距離感がブレると、円安方向への再加速もあり得る。
- 予想を一本化せず、3シナリオ(円高・レンジ・円安再燃)で「条件」を追うのが最も再現性が高い。