金以外の安全資産を探すなら、最初に「何から守りたいのか」を決めることが大切です。元本の減少を避けたいのか、すぐ使えるお金を確保したいのか、インフレや円安にも備えたいのかで、適した資産は変わります。
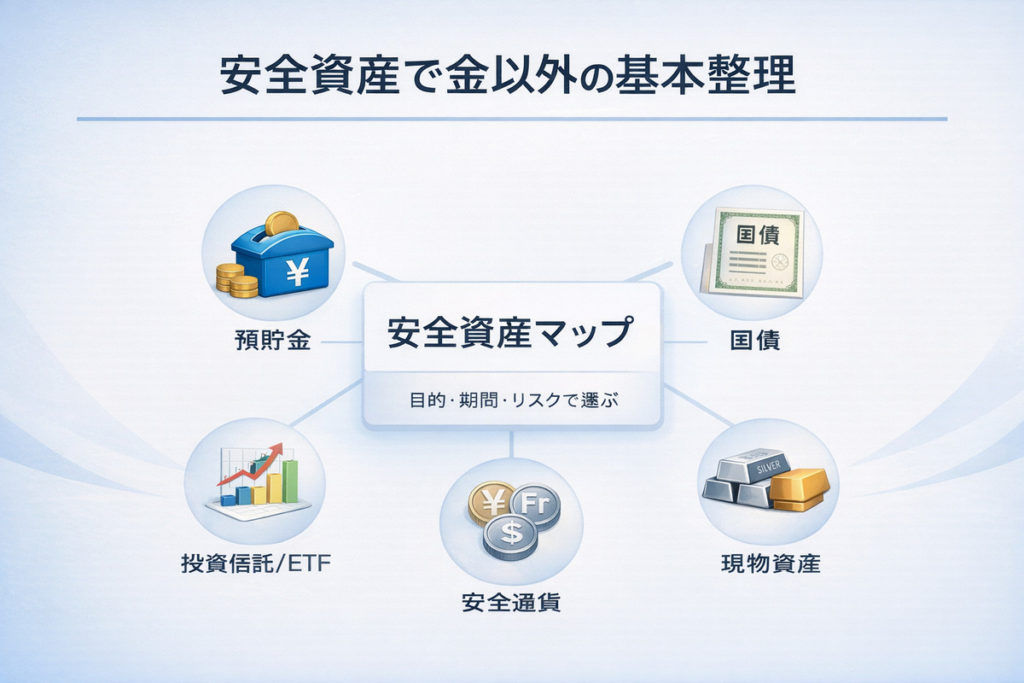
2026年時点で日本の個人が比較しやすい候補は、預貯金、個人向け国債、短期の高格付け債券、外貨資産、物価連動型の商品などです。銀・プラチナなどの現物資産もありますが、価格変動が大きいため「金の代わりの安全資産」とは限りません。
- 生活防衛資金:預貯金が最も分かりやすい
- 元本を重視し1年以上置ける資金:個人向け国債が候補
- インフレ対策:物価連動型商品などを検討する余地がある
- 通貨分散:外貨資産は使えるが為替リスクがある
- 銀・プラチナ:現物資産だが値動きは大きく、安全資産とは言い切れない
金以外の安全資産は?まず比較表で整理
| 候補 | 元本の安定 | 換金性 | 主な注意点 |
|---|---|---|---|
| 円預金 | 高い | 高い | インフレで実質価値が下がる |
| 個人向け国債 | 高い | 発行1年後から中途換金可 | すぐ使う資金には不向き |
| 短期国債・高格付け債 | 比較的高い | 商品による | 市場価格・金利で変動する |
| 外貨・外国債券 | 通貨次第 | 高い | 円ベースでは為替リスクがある |
| 物価連動型商品 | 商品による | 商品による | 価格変動があり元本保証ではない |
| 銀・プラチナ | 低〜中 | 比較的高い | 産業需要で値動きが大きい |
| 時計・アート等 | 低い | 低〜中 | 真贋・流動性・保管コスト |
「安全資産」という言葉だけで一つの順位を作るのは難しく、元本の安全、価格の安定、インフレ耐性、換金性を分けて見る方が実用的です。
1. 預貯金|すぐ使うお金の安全性を優先
生活費や急な支出に備える資金は、値上がりを狙うより「必要なときに使えること」が重要です。その意味では、円預金は金以外の安全資産として最も基本的な候補です。
金融庁によると、預金保険制度の対象となる一般預金等は、1金融機関ごとに預金者1人あたり元本1,000万円までとその利息等が保護されます。無利息・要求払いなどの条件を満たす決済用預金は全額保護されます。
弱点はインフレです。口座残高の数字が減らなくても、物価が上がれば同じ100万円で買えるものは減ります。そのため、預金は「短期の安全」には強い一方、長期間の購買力維持には別の資産と役割を分ける考え方があります。
2. 個人向け国債|元本を重視する人の有力候補
個人向け国債は、日本国が発行する個人向けの商品です。2026年時点では「変動10年」「固定5年」「固定3年」があり、最低1万円から購入できます。
- 満期時の償還額は額面100円につき100円
- 3タイプとも最低金利は年0.05%
- 発行後1年を経過すると中途換金可能
- 中途換金時は直前2回分の各利子相当額が差し引かれる
市場で売買する通常の国債とは違い、個人向け国債は金利上昇で元本価格が下がる仕組みではありません。そのため、1年以上使う予定がない円資金を比較的安定して置きたい場合には検討しやすい商品です。
3. 短期国債・高格付け債券|信用が高くても価格は動く
日本国債や米国債など信用力の高い国の債券は、安全資産として扱われることがあります。ただし、通常の債券は満期前に売却すると市場価格で取引されるため、元本割れすることがあります。
一般に、残存期間が長い債券ほど金利変動による価格変化が大きくなります。「国債だから価格が下がらない」と考えるのではなく、発行体の信用リスクと市場価格の変動リスクを分ける必要があります。
4. 米ドル・スイスフランなどの外貨は安全資産?
市場が不安定なとき、米ドル・スイスフラン・円などが「安全通貨」と呼ばれることがあります。しかし、日本の投資家にとって外貨は、円に戻すときの為替レートで損益が変わります。
たとえば米国債自体の値動きが小さくても、購入後に大きく円高になれば、円換算の評価額は下がる可能性があります。そのため、外貨は通貨分散には使えても、円ベースの元本安全資産とは別物です。
5. インフレに強い資産は?物価連動型も選択肢
「預金では物価上昇に負けるのでは?」という場合は、物価変動に連動する債券や、それを組み入れた投資信託・ETFなどが候補になります。
ただし、こうした商品は預金のような元本保証ではありません。市場金利や需給によって価格が上下します。インフレ対策と短期の元本安定は同じではないため、役割を分けて考える必要があります。
6. 銀・プラチナは金の代わりの安全資産になる?
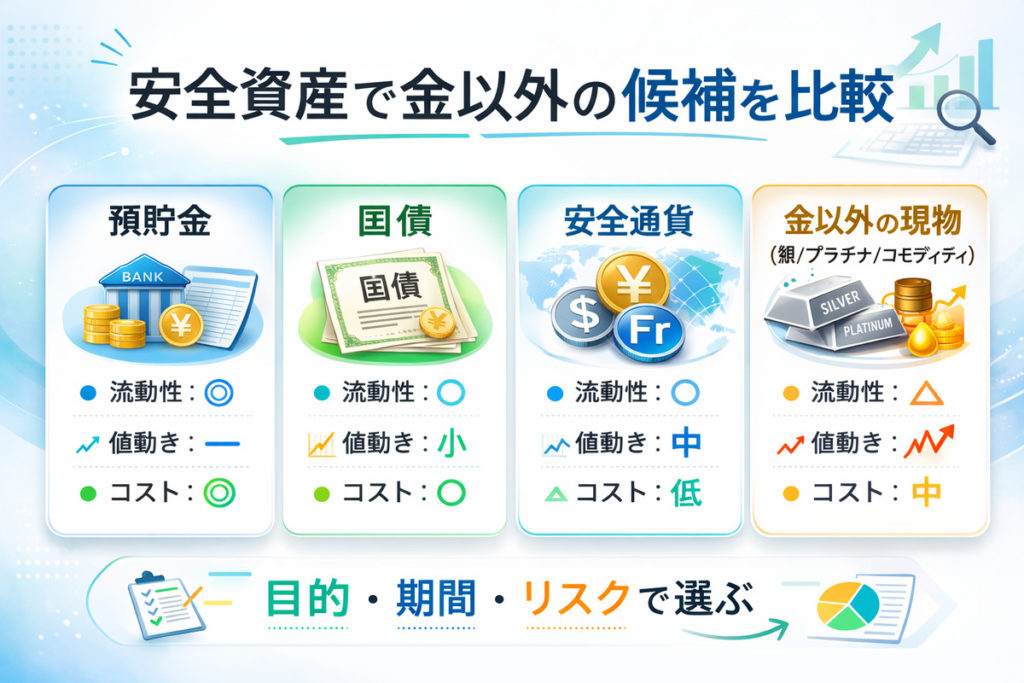
銀・プラチナは金と同じ貴金属ですが、性格はかなり違います。どちらも工業用途の影響を強く受けるため、景気や需給で価格が大きく動くことがあります。
| 資産 | 特徴 | 安全資産としての注意点 |
|---|---|---|
| 銀 | 投資需要+工業需要 | 金より値動きが大きくなりやすい |
| プラチナ | 自動車・工業需要の影響が大きい | 景気・産業構造で大きく変動 |
| 金 | 投資・中央銀行・宝飾需要など | 値下がりはあるが発行体を持たない |
銀やプラチナは「金以外の現物資産」ではありますが、値動きを抑える目的の安全資産として金の代替になるとは限りません。
7. 時計・アート・ワインは安全資産?
高級時計、アート、ワイン、コインなども「実物資産」として紹介されます。しかし、これらには次のようなリスクがあります。
- 買い手が少なく、すぐ現金化できない
- 真贋や状態によって価値が変わる
- 売買価格の差が大きい
- 保管・保険・メンテナンス費用がかかる
- 流行の変化で相場が下がる
値上がりする可能性はありますが、「安全資産」というより専門知識が必要な代替資産として考える方が適切です。
世界で一番安全な資産は?
すべての状況で「世界一安全」と言える資産はありません。日本で生活する人なら、目的別に考える方が分かりやすいです。
| 目的 | 比較しやすい候補 |
|---|---|
| 数か月以内に使う | 預貯金 |
| 1年以上使わない円資金 | 個人向け国債 |
| 通貨を分散したい | 外貨・外国債券(為替リスクあり) |
| インフレに備えたい | 物価連動型商品など(価格変動あり) |
| 発行体を持たない資産を持ちたい | 金などの現物資産 |
安全性を高める基本は、一つの商品を「絶対安全」と考えることではなく、使う時期とリスクの種類を分けて置き場所を決めることです。
金以外の安全資産を選ぶ5つのチェックポイント
- いつ使うお金か:数か月以内なら流動性を優先
- 元本割れを許容できるか:許容できないなら市場価格が動く商品を避ける
- インフレに備える必要があるか:名目元本と実質購買力を分ける
- 円だけに偏っていないか:外貨分散には為替リスクも伴う
- 手数料・税金・保管費まで確認したか:表面上の値上がりだけで比較しない
金そのものとの違いも確認する
金は発行体を持たず、世界で取引される一方、利息や配当を生みません。また、現物なら売買スプレッド・保管、ETF等なら信託報酬などのコストがあります。
ビットコインと金の違いを含め、金の性格を詳しく比較したい場合はこちらの記事も参考になります。
よくある質問
金以外で一番安全な資産は何ですか?
目的によります。日本で生活防衛資金を置くなら預貯金、1年以上使わない円資金なら個人向け国債が比較しやすい候補です。どの資産にも弱点があるため「絶対安全」はありません。
預金と個人向け国債はどちらが安全ですか?
すぐ使うなら預金が便利です。個人向け国債は元本を重視できますが、原則として発行から1年間は中途換金できません。使う時期で選びます。
米国債は安全資産ですか?
信用力の高い債券として扱われますが、日本の投資家には為替リスクがあります。また満期前の売却価格は金利変動で上下します。
銀やプラチナは安全資産ですか?
現物資産ではありますが、工業需要の影響を受け、金より値動きが大きくなることがあります。「安全性」を目的にする場合は注意が必要です。
参考資料
まとめ|金以外の安全資産は「何を守るか」で選ぶ
- 生活防衛資金は預貯金が基本
- 1年以上使わない円資金は個人向け国債が候補
- 通常の債券は信用が高くても市場価格が動く
- 外貨資産には円から見た為替リスクがある
- 銀・プラチナは現物でも値動きが大きい
- インフレ対策と元本の安全性は分けて考える
金以外の安全資産を選ぶときは、商品名から決めるより、いつ使うお金か、どの損失を避けたいか、インフレや為替をどこまで許容するかを先に決める方が失敗しにくくなります。
本記事は一般的な情報提供を目的としたもので、特定の金融商品の購入を推奨するものではありません。商品条件・税制等は変更される場合があるため、購入前に公的機関・金融機関の最新情報をご確認ください。